Dijital Pazarlama
Pazarlama raporu: Yönetici hangi sayıları birlikte görmeli?
Yönetim raporunda hedef, kaynak, hacim, kalite ve ilerlemeyi birlikte gösterin; veri sınırlarını açıklayıp bulguları sorumlusu belli kararlara dönüştürün.
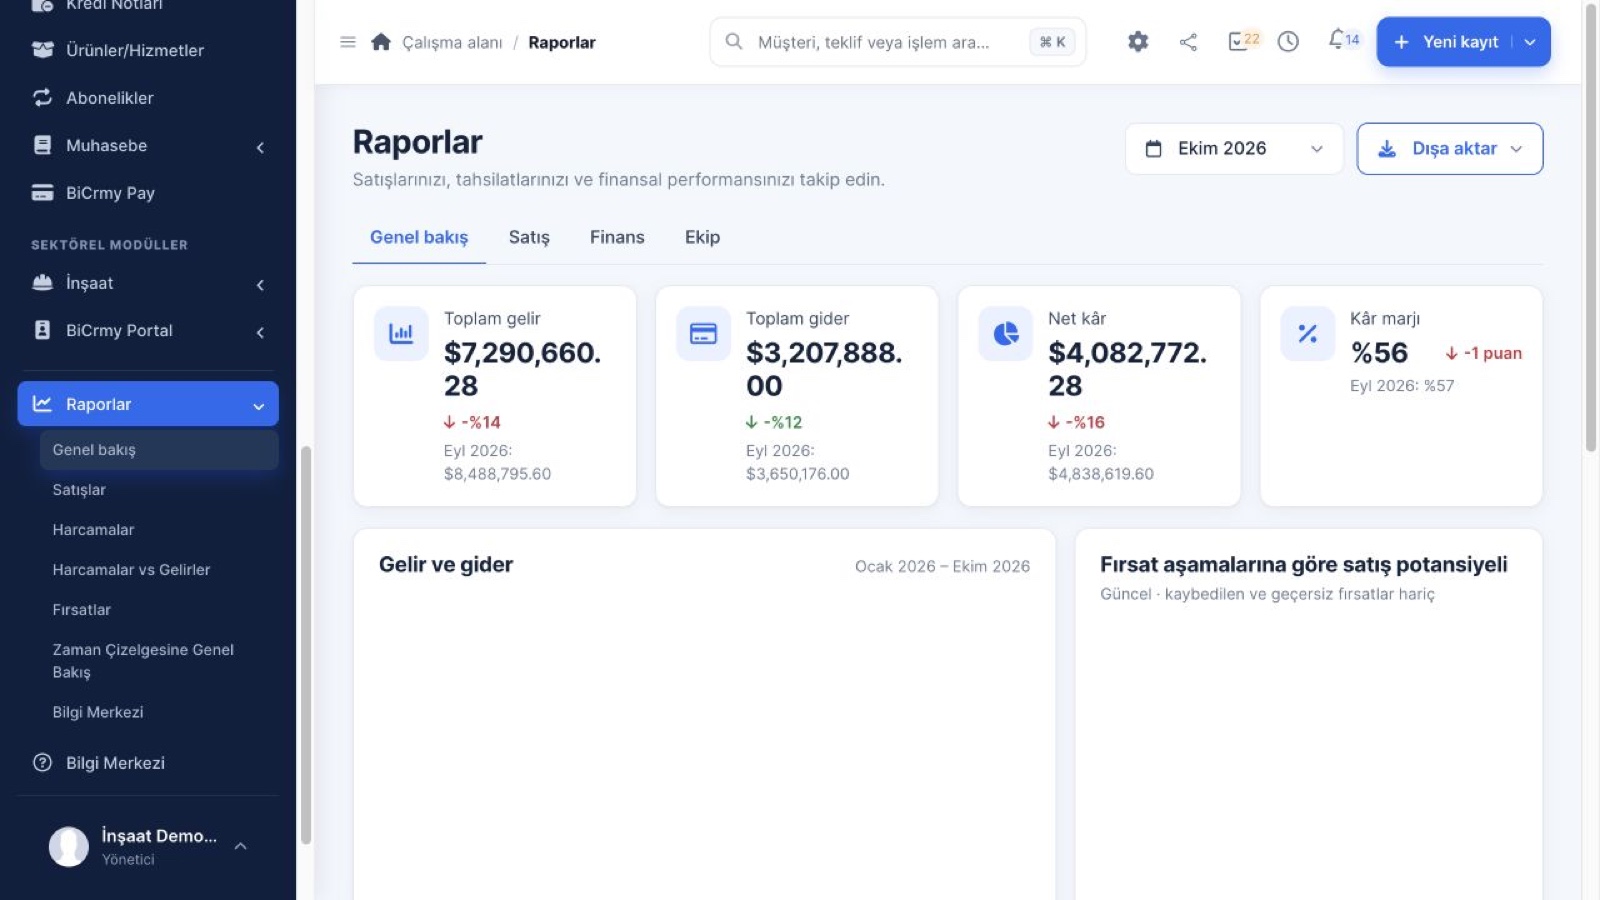
Yönetim toplantısında gösterimler, tıklamalar, takipçiler ve formlar art arda okunuyor. Sunum bittiğinde aynı soru masada kalıyor: Gelecek ay neyi farklı yapacağız? Pazarlama raporunun değeri, çok sayıda grafiği bir araya getirmesinden değil, iş kararını desteklemesinden gelir. Yönetici hem sonucun hedefle ilişkisini hem kullanılan kaynağı hem de verinin sınırını görmelidir. Bu bağlantılar yoksa rapor bilgilendirici görünürken karar yükünü bütünüyle okuyucuya bırakır.
Tek raporda bütün ayrıntıların bulunması da gerekli değildir. Yönetim özeti, kanal incelemesi ve teknik kontrol farklı derinliklerde hazırlanabilir. Önemli olan aralarında aynı tanımların kullanılmasıdır. Üstteki olumlu cümleyle alttaki satış kaydı çelişiyorsa açıklama gerekir. Rapor, sonucu olduğundan iyi göstermek veya hatayı bir ekibe yüklemek için değil, hangi işin neden sürdürülmesi gerektiğini anlamak için hazırlanmalıdır. Bu amaç baştan netleştiğinde sayı seçimi de daha anlamlı hale gelir.
İlk sayfada iş hedefini ve dönemi gösterin
Yönetici hangi hedefin değerlendirildiğini görmelidir. Yeni müşteri, uygun talep, tekrar alışveriş veya ürün kullanımı farklı sonuçlar taşır. Geçen döneme göre artış her zaman hedefe yaklaşma anlamına gelmez. Başlangıç noktası ve beklenen yön açık olsun. Dönemin hangi koşullarda geçtiği de kısa yazılabilir: ürün değişikliği, kampanya, kapasite sınırı veya ölçüm güncellemesi gibi bilgiler yorumu etkiler. Bu bağlam grafiğin dışında kaybolmamalıdır.
Hedefleri rapor sırasında yeniden tanımlamayın. Başlangıçta uygun görüşme amaçlanmışken yüksek form sayısını tek başarı olarak sunmak ölçütü değiştirir. Yeni bilgi hedefi gerçekten değiştirdiyse bunu ayrı karar olarak kaydedin. Gelecek raporda hangi tanımın geçerli olduğu belli olsun. Her göstergenin yanında uzun açıklama gerekmeyebilir; kısa sözlük ve tutarlı başlıklar yeterli olabilir. Böylece yönetim sayının neyi temsil ettiğini her toplantıda yeniden sormak zorunda kalmaz.
Kaynak kullanımıyla sonucu yan yana koyun
Sonuç artmış olabilir, fakat bunun için kullanılan medya ve üretim kaynağı da değişmiş olabilir. Harcama, içerik, teknik hazırlık ve yönetim kapsamı anlaşılmalıdır. Sadece toplam artışı göstermek verim hakkında eksik bilgi verir. Buna karşılık yalnızca maliyet düşüşü de hedefin gerçekleştiğini göstermez. Yönetici hangi kaynakla hangi sonuca yaklaşıldığını görmelidir. Kaynak kalemlerinin kapsamı dönemler arasında tutarlı tutulmalı veya fark açıklanmalıdır.
Kurgusal bir dönemde medya bütçesi artarken yeni açılış sayfası da hazırlanmış olsun. Form artışını yalnızca reklam ayarına bağlamak eksik kalabilir. Diğer dönemde aynı sayfa yeniden kullanıldığı için üretim maliyeti düşebilir. Bu fark raporda görünürse karşılaştırma daha adil olur. Her işi tek bir birim maliyete zorla bölmek gerekmez. Toplam kullanım ve ilgili karar alanı açık olsun. Tek seferlik yatırımla düzenli harcama ayrılmalıdır.
Hacim, kalite ve ilerlemeyi birlikte okuyun
Ziyaret, başvuru, uygun talep, görüşme ve satış aynı zincirin farklı aşamalarıdır. Bunların hepsini tek dönüşüm toplamında toplamak nerede gelişme olduğunu gizleyebilir. Yönetici hacmin yanında niteliği ve sonraki ilerlemeyi görmelidir. Çok form gelip az görüşme oluşuyorsa sorgulanacak yer farklıdır; uygun görüşme artıp satış değişmiyorsa başka konu vardır. Rapor bu soruyu görünür kılmalıdır.
Her işletmenin aynı aşama adlarını kullanması gerekmez. Kendi satış sürecinizin tamamlanma koşulları yazılsın. Bir toplantının planlanmasıyla yapılması farklıdır. Bir teklifin gönderilmesiyle kabulü de aynı şey değildir. Google'ın önemli etkinlik ve dönüşüm açıklaması araç terimlerinin ayrımını gösterir. İç rapor da teknik adların iş karşılığını açık tutmalıdır. Aynı terimin ekiplerde farklı anlam taşıması karar kalitesini zayıflatır.
Kanal tablosunu yarış listesine dönüştürmeyin
Farklı kanallar farklı aşamalara katkı sağlayabilir. Bir içerik insanın problemi anlamasına, arama reklamı sağlayıcı bulmasına, e-posta mevcut müşterinin devamına yardımcı olabilir. Her kanalı aynı kısa dönem satış göstergesiyle sıralamak bazı görevleri görünmez kılabilir. Bununla birlikte görev belirsizliği de zayıf sonucu açıklamak için kullanılmamalıdır. Kanalın amacı ve değerlendirileceği işaretler önceden tanımlanmalıdır. Rapor bu görevle gerçek sonuç arasındaki ilişkiyi inceler.
Atıf yaklaşımının sınırı da bilinmelidir. Son temasın görüldüğü kanal bütün yolculuğun tek nedeni olmayabilir. Kaynaklar arası sayı farkı olduğunda önce tanım ve zaman incelenmelidir. Kusursuz izleme varsayımıyla kesin katkı payları üretmeyin. Yönetici hangi sonucun doğrudan kaydedildiğini, hangisinin yorumlandığını görmelidir. Dijital pazarlama raporlamasında bu açıklık, farklı ekiplerin aynı müşteriyi kendi başarısı olarak ayrı ayrı saymasını azaltmaya yardımcı olur. Ortak hedef görünür kalmalıdır.
Ortalama sayıların gizlediği farkları seçici açın
Toplam maliyet veya dönüşüm oranı, ürün ve müşteri grupları arasındaki farkları saklayabilir. Ancak her olası kırılımı göstermek raporu kalabalıklaştırır. Hangi ayrım karar için önemliyse onu seçin. Yeni ve mevcut müşteri, farklı hizmet veya öncelikli bölge gibi başlıklar kullanılabilir. Kırılımın neden bulunduğu açıklanmalıdır. Gereksiz ayrıntı, asıl değişimi görmeyi zorlaştırabilir. Raporun amacı veri deposunun bütününü yönetim slaytına taşımak değildir.
Bir alt grubun sonucu farklıysa bunun nedenini hemen kesinleştirmeyin. Ürün fiyatı, teklif, trafik ve dönem etkisi birlikte incelenebilir. Küçük örneklemde büyük oran hareketleri görülebilir. Yönetim özeti, gözlemi ve olası açıklamayı ayrı sunmalıdır. Derin inceleme gerekiyorsa bu sonraki iş olarak yazılabilir. Böylece rapor, cevabı bilinmeyen soruları gizlemek yerine doğru inceleme gündemi üretir. Belirsizlik açıkça gösterildiğinde karar daha ölçülü verilebilir.
Yüzde değişimin yanında gerçek sayımı gösterin
Küçük başlangıç değerinden gelen büyük yüzde, olduğundan etkileyici görünebilir. Tamamen varsayımsal olarak iki görüşmenin dörde çıkması yüzde yüz artıştır; ama toplam hacim hâlâ küçüktür. Mutlak sayıyı ve dönem uzunluğunu birlikte göstermek gerekir. Oranların hangi pay ve paydadan oluştuğu açık olsun. Yönetici hem yönü hem büyüklüğü böyle görür. Tek başına büyük yüzde, işletme etkisini açıklamaz.
Gelir metriğini kârlılıkla aynı kabul etmeyin
Reklamda kaydedilen gelir, ürün maliyeti ve diğer giderleri otomatik içermez. ROAS gibi göstergeler kendi kapsamıyla okunmalıdır. Google'ın dönüşüm değeri açıklaması, seçilen değer tanımının önemini ele alır. Raporda gelir, tahmini talep değeri veya başka bir katkı kullanılıyorsa bu açık yazılmalıdır. Aynı isim altında farklı değer yapıları karşılaştırılmamalıdır. Mali yorum gerekli olduğunda ilgili ekiplerin onaylı bilgisi kullanılmalıdır.
İade, iptal ve satış gecikmesi de raporu etkileyebilir. Yakın dönem siparişleri henüz tamamlanmamış olabilir. Hangi durumun ölçüme dahil edildiği bilinmelidir. Yönetici için bütün mali detayın aynı sayfada olması şart değildir; fakat sayının nihai kâr olmadığı anlaşılmalıdır. Kaynak tanımı, dönem ve kapsanan maliyetler kısa notta gösterilebilir. Bu açıklık, pazarlama raporunun işletme finansını taklit etmesini değil onunla sağlıklı bağ kurmasını sağlar.
Veri kalitesini raporun görünür parçası yapın
Ölçüm bozuksa en güzel grafik de hatalı karar üretebilir. Tekrar sayım, eksik kayıt, değişen olay veya satış güncellemesi raporda belirtilmelidir. Etkilenen dönem ve göstergeler belli olsun. Sorunu dipnotta saklamak yerine karar üzerindeki etkisini açıklayın. Bazı metrikler güvenilirken bazıları sınırlı olabilir. Hepsini aynı kesinlikle sunmak doğru değildir. Teknik kontrolün sahibi ve düzeltme işi de rapora bağlanmalıdır.
Geçmiş veri düzeltildiyse karşılaştırma değişebilir. Bu değişimin nedenini kaydedin. Bir önceki raporla yeni rapor arasındaki fark yalnızca performanstan kaynaklanmıyor olabilir. Tanım ve veri güncellemeleri açıklanırsa ekipler gereksiz sonuç tartışmasına girmez. Ayrıca yönetici hangi kararın şimdi verilebileceğini, hangisinin bilgi tamamlanınca değerlendirileceğini görür. Rapor yalnızca sonuçları değil güvenilirlik düzeyini de aktarmalıdır. Bu, ölçümün günlük bakımını destekler.
Gözlem, yorum ve kararı ayrı cümlelerle yazın
Uygun talep azaldı bir gözlemdir. Reklam niyeti genişlemiş olabilir bir yorumdur. Sorgu ve sayfa uyumunu inceleyeceğiz bir iştir. Bunları tek kesin hikâyeye çevirmemek önemlidir. Raporun açıklama bölümü hangi bilginin doğrulandığını ve neyin araştırıldığını göstermelidir. Özellikle küçük dönem değişimlerinde kesin neden üretmek kolay, doğrulamak zordur. Açık ayrım toplantının daha yararlı sorulara odaklanmasını sağlar.
Kararların sahibi, kapsamı ve yeniden değerlendirme zamanı yazılmalıdır. Bütçe değişikliği, içerik üretimi veya teknik düzeltme aynı tür iş değildir. Her kararın hedefle bağlantısı görülsün. Bir sonraki rapor önceki kararların ne durumda olduğunu da ele alabilir. Böylece her ay sıfırdan sonuç okumak yerine öğrenme birikir. Yapılmayan işin neden yapılmadığı da görülebilir. Yönetim raporu bu süreklilikte gerçek çalışma aracına dönüşür.
Sunumu kısa tutarken önemli soruları koruyun
Yönetim özetinde hedef durumu, kaynak kullanımı, hacim ve kalite, önemli sapma, veri sınırı ve önerilen karar bulunabilir. Kanal ayrıntıları ekte açılabilir. Önemli olan kısa görünmek için gerekli bilgiyi çıkarmamaktır. Tek sayfa yeterli olabilir veya daha fazla alan gerekebilir; biçim kararın ihtiyacına göre seçilir. Okuyucu rapor sonunda neyin bilindiğini, neyin belirsiz olduğunu ve ne yapılacağını anlayabilmelidir. Pazarlama raporu bu üç cevabı birlikte verdiğinde değer taşır.
Özeti toplantıya katılmayan kişiyle deneyin
Rapordan hangi kararın beklendiğini ve dayanağının ne olduğunu sorabilirsiniz. Yanıt yalnızca en büyük yüzdeyi tekrarlıyorsa bilgi hiyerarşisi değişmelidir. Eylem anlaşılmıyorsa bulguyla bağlantısı güçlendirilebilir. Bu prova yeni metrik eklemeden raporun kullanışlılığını sınar. Önemli sınırlamalar yalnızca sözlü sunumda kalmamalıdır. Dosya toplantıda olmayan kişilere de gider ve onların aynı anlamı çıkarabilmesi gerekir. Tanım ve kararlar görüşmeler arasında erişilebilir tutulursa takip işi tek kişinin hafızasına dayanmaz. Yazılı rapor, sunumda anlatılan yorumu desteklemeli ve gerekli bağlamı kendi içinde taşımalıdır.
Sık Sorulan Sorular
Yönetici raporunda kaç metrik bulunmalı?
Sabit sayı yerine karar için gerekli göstergeler seçilmelidir. Hedef, kaynak, hacim, kalite ve ilerleme birlikte görülebilir. Gereksiz ayrıntılar ek raporda tutulabilir. Çok sayıda metrik açıklığı garanti etmez; çok az sayı da önemli farkları gizleyebilir. Her göstergenin neden bulunduğu anlaşılmalıdır.
Takipçi veya gösterim artışı başarı sayılır mı?
Kanalın görevine bağlı yararlı işaret olabilir, fakat bütün iş sonucunun yerine geçmez. Hedef müşteri ve sonraki davranışla ilişkisi değerlendirilmelidir. Başlangıçta belirlenmiş hedef sonuca göre değiştirilmemelidir. Görünürlük artışının neye katkı sağladığı ve hangi sınırlarla ölçüldüğü açıklanmalıdır.
Her kanalı satış maliyetine göre sıralamalı mıyız?
Kanalların görevleri ve ölçüm yaklaşımı dikkate alınmalıdır. Bazıları kararın farklı aşamalarını destekleyebilir. Bu durum belirsiz hedefi mazur göstermez; amaç ve göstergeler açık olmalıdır. Atıf sınırlarını bilerek ortak müşteri yolculuğu içinde değerlendirmek, basit yarış listesinden daha yararlı olabilir.
Veri hatası varsa raporu tamamen durdurmalı mıyız?
Hatanın kapsamı ve karar üzerindeki etkisi belirlenmelidir. Bazı göstergeler güvenilir kalabilir. Etkilenen dönem ve metrikler açıkça yazılsın, düzeltme sahibi belli olsun. Bilgi tamamlanmadan verilemeyecek kararlar ayrılabilir. Hatalı veriyi kesinmiş gibi sunmak yerine sınırlı yorum yapmak daha doğru bir başlangıçtır.
Rapor sonunda ne bulunmalı?
Önerilen karar, gerekçesi, sorumlusu ve yeniden değerlendirme noktası yer alabilir. Açık kalan sorular da görünür olsun. Bir sonraki rapor bu işlerin durumuna dönmelidir. Böylece sunum yalnızca geçmişin özeti olmaktan çıkar, sonraki çalışmayı yönlendiren ortak kayda dönüşür.